- 最新文件
- 2026年 2025年 2024年 2023年 2022年 2021年 2020年 2019年 2018年 2017年 2016年 2015年 2014年 2013年 2012年 2011年 2010年 2009年 2008年 2007年 2006年 2005年 2004年 2003年 2002年 2001年 2000年 1999年 1998年 1997年 1996年 1995年 1994年 1993年 1992年 1991年 1990年 1989年 1988年 1987年 1986年 1985年 1984年 1983年 1982年 1981年 1980年 1964年 1954年
......
您当前所在位置: 主页 > 税法汇编 > 企业所得税 >
税法汇编
- 税法总论>
- 增值税(新)>
- 出口退税(新)>
- 消费税>
- 企业所得税>
- 个人所得税>
- 耕地占用税>
- 土地使用税>
- 土地增值税>
- 房产税>
- 契税>
- 车辆购置税>
- 车船税>
- 印花税>
- 资源税>
- 环保税>
- 城建税>
- 教育费附加、地方教育附加费>
- 烟叶税>
- 船舶吨税>
- 关税法>
- 税收立法(规章、文件、批复)>
- 税收征管法>
- 发票管理>
- 危害税收征管罪>
- 税务行政许可>
- 税务行政公开>
- 税务行政处罚>
- 税务行政复议>
- 税务行政诉讼>
- 税务强制措施、强制执行>
- 涉税专业服务>
- 可持续披露准则>
- 企业会计准则>
- 政府会计准则>
- 审计法规>
- 非税收入>
- 社会保险>
- 税收协定>
- 重点行业税收政策汇编>
- 增值税(旧)>
- 出口退税(旧)>
企业所得税
5.1 源泉扣缴的总体规定
发文单位: 文号: 发文日期:2025-09-05
【导图】
一、法定扣缴义务人
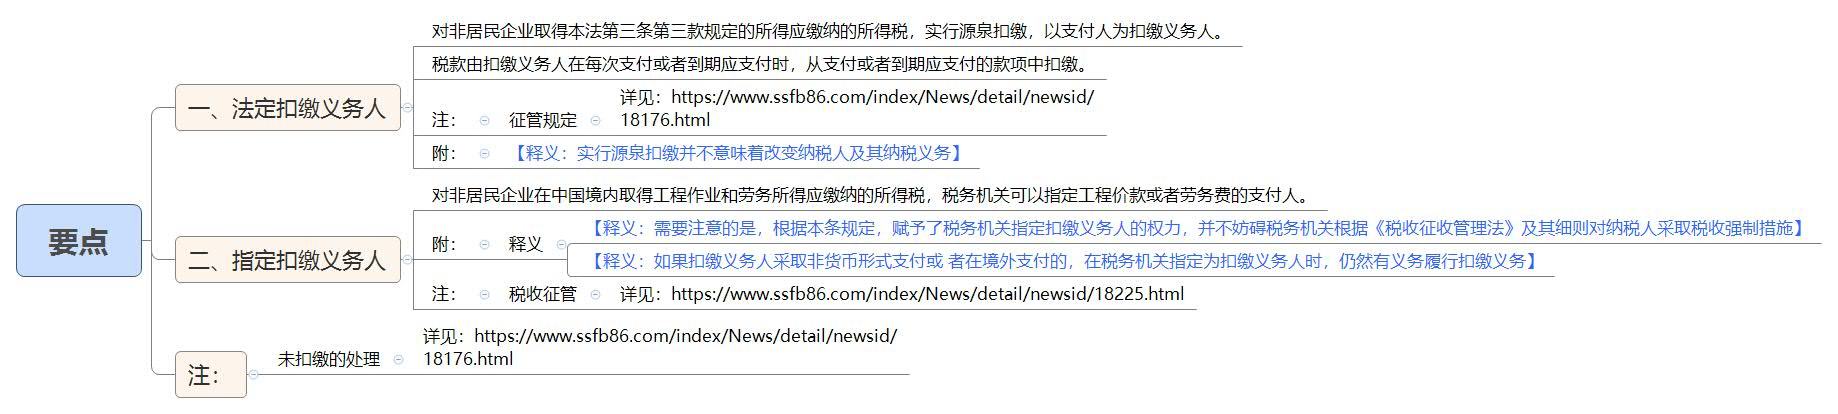
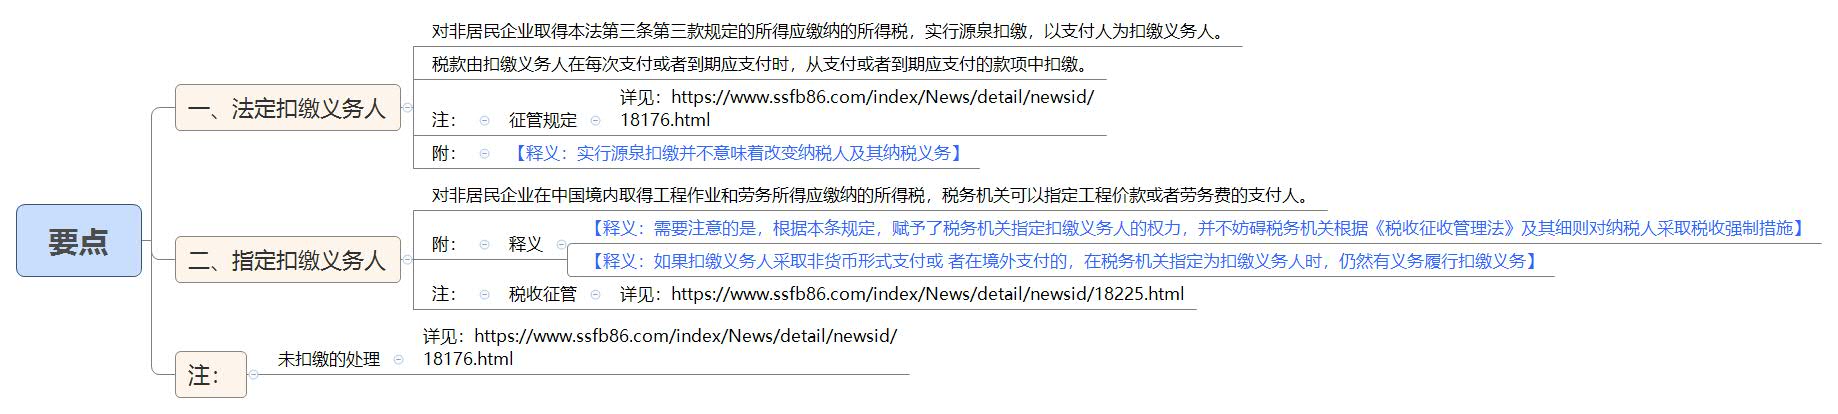
对非居民企业取得本法第三条第三款规定的所得应缴纳的所得税,实行源泉扣缴,以支付人为扣缴义务人。税款由扣缴义务人在每次支付或者到期应支付时,从支付或者到期应支付的款项中扣缴。
(《企业所得税法》第三十七条)
【释义:实行源泉扣缴并不意味着改变纳税人及其纳税义务】
税收征管,详见:
https://www.ssfb86.com/index/News/detail/newsid/18176.html
二、指定扣缴义务人
对非居民企业在中国境内取得工程作业和劳务所得应缴纳的所得税,税务机关可以指定工程价款或者劳务费的支付人。
(《企业所得税法》第三十八条)
【释义:需要注意的是,根据本条规定,赋予了税务机关指定扣缴义务人的权力,并不妨碍税务机关根据《税收征收管理法》及其细则对纳税人采取税收强制措施】
【释义:如果扣缴义务人采取非货币形式支付或 者在境外支付的,在税务机关指定为扣缴义务人时,仍然有义务履行扣缴义务】
注(一):税收征管
详见:https://www.ssfb86.com/index/News/detail/newsid/18225.html
注一:未扣缴的处理
详见:https://www.ssfb86.com/index/News/detail/newsid/18176.html
下一篇:5.2.1 特定项目的扣缴征管
Copyright © 2019 税收法宝 版权所有 苏公网安备32100302011227 苏ICP备20022434号