- 最新文件
- 2026年 2025年 2024年 2023年 2022年 2021年 2020年 2019年 2018年 2017年 2016年 2015年 2014年 2013年 2012年 2011年 2010年 2009年 2008年 2007年 2006年 2005年 2004年 2003年 2002年 2001年 2000年 1999年 1998年 1997年 1996年 1995年 1994年 1993年 1992年 1991年 1990年 1989年 1988年 1987年 1986年 1985年 1984年 1983年 1982年 1981年 1980年 1964年 1954年
......
您当前所在位置: 主页 > 税法汇编 > 企业所得税 >
税法汇编
- 税法总论>
- 增值税(新)>
- 出口退税(新)>
- 消费税>
- 企业所得税>
- 个人所得税>
- 耕地占用税>
- 土地使用税>
- 土地增值税>
- 房产税>
- 契税>
- 车辆购置税>
- 车船税>
- 印花税>
- 资源税>
- 环保税>
- 城建税>
- 教育费附加、地方教育附加费>
- 烟叶税>
- 船舶吨税>
- 关税法>
- 税收立法(规章、文件、批复)>
- 税收征管法>
- 发票管理>
- 危害税收征管罪>
- 税务行政许可>
- 税务行政公开>
- 税务行政处罚>
- 税务行政复议>
- 税务行政诉讼>
- 税务强制措施、强制执行>
- 涉税专业服务>
- 可持续披露准则>
- 企业会计准则>
- 政府会计准则>
- 审计法规>
- 非税收入>
- 社会保险>
- 税收协定>
- 重点行业税收政策汇编>
- 增值税(旧)>
- 出口退税(旧)>
企业所得税
9.1.5.3.2 非居民企业派遣人员在中国境内提供劳务
发文单位: 文号: 发文日期:2025-09-05
【导图】
根据《中华人民共和国企业所得税法》及其实施条例、中国政府对外签署的避免双重征税协定(含与香港、澳门特别行政区签署的税收安排,以下统称税收协定)以及《国家税务总局关于印发〈中华人民共和国政府和新加坡共和国政府关于对所得避免双重征税和防止偷漏税的协定及议定书条文解释〉的通知》(国税发〔2010〕75号)等规定,现就非居民企业派遣人员在中国境内提供劳务征收企业所得税有关问题公告如下:
一、政策
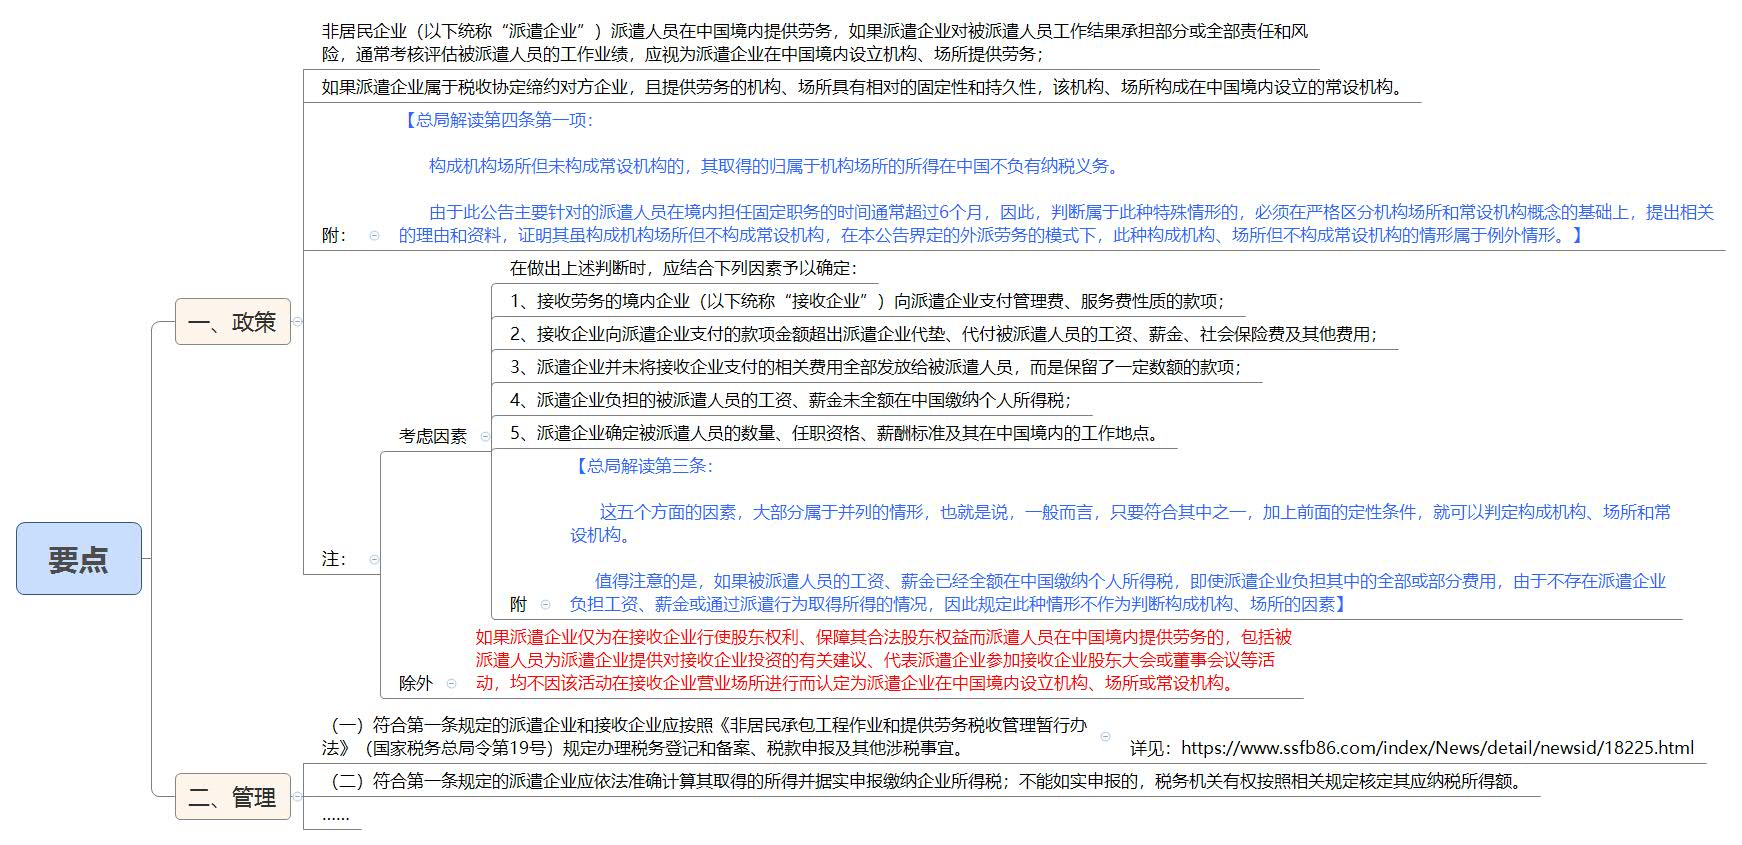
非居民企业(以下统称“派遣企业”)派遣人员在中国境内提供劳务,如果派遣企业对被派遣人员工作结果承担部分或全部责任和风险,通常考核评估被派遣人员的工作业绩,应视为派遣企业在中国境内设立机构、场所提供劳务;如果派遣企业属于税收协定缔约对方企业,且提供劳务的机构、场所具有相对的固定性和持久性,该机构、场所构成在中国境内设立的常设机构。
(国家税务总局公告2013年第19号第一条第一款)
【总局解读第四条第一项:构成机构场所但未构成常设机构的,其取得的归属于机构场所的所得在中国不负有纳税义务。由于此公告主要针对的派遣人员在境内担任固定职务的时间通常超过6个月,因此,判断属于此种特殊情形的,必须在严格区分机构场所和常设机构概念的基础上,提出相关的理由和资料,证明其虽构成机构场所但不构成常设机构,在本公告界定的外派劳务的模式下,此种构成机构、场所但不构成常设机构的情形属于例外情形。】
注(一):考虑因素
在做出上述判断时,应结合下列因素予以确定:
1、接收劳务的境内企业(以下统称“接收企业”)向派遣企业支付管理费、服务费性质的款项;
(国家税务总局公告2013年第19号第一条第二款第一项)
2、接收企业向派遣企业支付的款项金额超出派遣企业代垫、代付被派遣人员的工资、薪金、社会保险费及其他费用;
(国家税务总局公告2013年第19号第一条第二款第二项)
3、派遣企业并未将接收企业支付的相关费用全部发放给被派遣人员,而是保留了一定数额的款项;
(国家税务总局公告2013年第19号第一条第二款第三项)
4、派遣企业负担的被派遣人员的工资、薪金未全额在中国缴纳个人所得税;
(国家税务总局公告2013年第19号第一条第二款第四项)
5、派遣企业确定被派遣人员的数量、任职资格、薪酬标准及其在中国境内的工作地点。
(国家税务总局公告2013年第19号第一条第二款第五项)
【总局解读第三条:这五个方面的因素,大部分属于并列的情形,也就是说,一般而言,只要符合其中之一,加上前面的定性条件,就可以判定构成机构、场所和常设机构。值得注意的是,如果被派遣人员的工资、薪金已经全额在中国缴纳个人所得税,即使派遣企业负担其中的全部或部分费用,由于不存在派遣企业负担工资、薪金或通过派遣行为取得所得的情况,因此规定此种情形不作为判断构成机构、场所的因素】
注(二):除外
如果派遣企业仅为在接收企业行使股东权利、保障其合法股东权益而派遣人员在中国境内提供劳务的,包括被派遣人员为派遣企业提供对接收企业投资的有关建议、代表派遣企业参加接收企业股东大会或董事会议等活动,均不因该活动在接收企业营业场所进行而认定为派遣企业在中国境内设立机构、场所或常设机构。
(国家税务总局公告2013年第19号第二条)
二、管理
(一)符合第一条规定的派遣企业和接收企业应按照《非居民承包工程作业和提供劳务税收管理暂行办法》(国家税务总局令第19号)规定办理税务登记和备案、税款申报及其他涉税事宜。
(国家税务总局公告2013年第19号第三条)
详见:https://www.ssfb86.com/index/News/detail/newsid/18225.html
(二)符合第一条规定的派遣企业应依法准确计算其取得的所得并据实申报缴纳企业所得税;不能如实申报的,税务机关有权按照相关规定核定其应纳税所得额。
(国家税务总局公告2013年第19号第四条)
(三)主管税务机关应加强对派遣行为的税收管理,重点审核下列与派遣行为有关的资料,以及派遣安排的经济实质和执行情况,确定非居民企业所得税纳税义务:
(国家税务总局公告2013年第19号第五条)
1、派遣企业、接收企业和被派遣人员之间的合同协议或约定
(国家税务总局公告2013年第19号第五条第一款)
2、派遣企业或接收企业对被派遣人员的管理规定,包括被派遣人员的工作职责、工作内容、工作考核、风险承担等方面的具体规定;
(国家税务总局公告2013年第19号第五条第二款)
3、接收企业向派遣企业支付款项及相关账务处理情况,被派遣人员个人所得税申报缴纳资料;
(国家税务总局公告2013年第19号第五条第三款)
4、接收企业是否存在通过抵消交易、放弃债权、关联交易或其他形式隐蔽性支付与派遣行为相关费用的情形。
(国家税务总局公告2013年第19号第五条第四款)
(四)主管税务机关根据企业所得税法及本公告规定确定派遣企业纳税义务时,应与被派遣人员提供劳务涉及的个人所得税、营业税的主管税务机关加强协调沟通,交换被派遣人员提供劳务的相关信息,确保税收政策的准确执行。
(国家税务总局公告2013年第19号第六条)
(五)各地在执行本公告规定对非居民企业派遣人员提供劳务进行税务处理时,应严格按照有关规定为派遣企业或接收企业及时办理对外支付相关手续。
(国家税务总局公告2013年第19号第七条)
三、执行
本公告自2013年6月1日起施行。本公告施行前发生但未作税务处理的事项,依据本公告执行。
(国家税务总局公告2013年第19号第八条)
Copyright © 2019 税收法宝 版权所有 苏公网安备32100302011227 苏ICP备20022434号