- 最新文件
- 2026年 2025年 2024年 2023年 2022年 2021年 2020年 2019年 2018年 2017年 2016年 2015年 2014年 2013年 2012年 2011年 2010年 2009年 2008年 2007年 2006年 2005年 2004年 2003年 2002年 2001年 2000年 1999年 1998年 1997年 1996年 1995年 1994年 1993年 1992年 1991年 1990年 1989年 1988年 1987年 1986年 1985年 1984年 1983年 1982年 1981年 1980年 1964年 1954年
......
您当前所在位置: 主页 > 特色专栏 > 税收案例 >
特色专栏
税收案例
总局曝光:藏在大额转账资金下的“筹划”真相————揭秘涉税中介莱州百通财务管理有限公司偷税及违规帮助企业拆分收入导致少缴税款案件
发文单位: 文号: 发文日期:2026-10-12
近期,国家税务总局烟台市税务局第二稽查局根据税收大数据分析发现的线索,依法查处涉税中介莱州百通财务管理有限公司(以下简称“百通公司”)私户收款隐匿收入偷税及违规帮助企业拆分收入导致少缴税款案件。
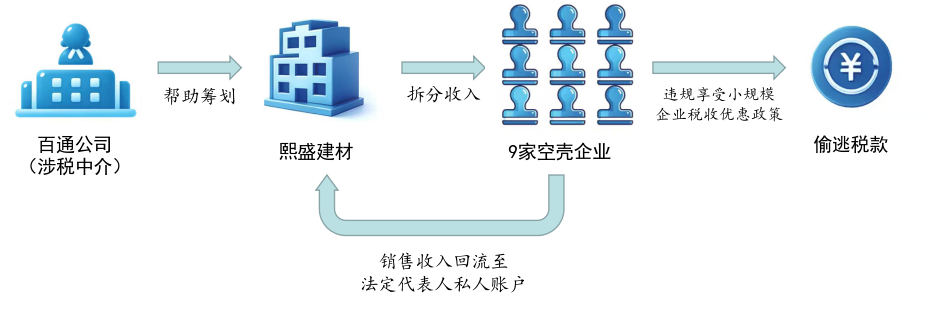
经查,2022年至2024年,百通公司实际控制人朱启彬利用经营涉税中介机构的便利条件,帮助莱州市熙盛建材有限公司(以下简称“熙盛建材”)通过注册9家空壳企业,拆分收入违规享受税收优惠政策,造成其少缴税款60.14万元;同时,百通公司通过私人账户收款隐匿收入,进行虚假纳税申报等方式,少缴增值税、企业所得税等税费款共计6.45万元。
2026年4月,税务部门根据《中华人民共和国税收征收管理法》第六十三条、《中华人民共和国税收征收管理法实施细则》第九十三条,对莱州百通财务管理有限公司作出没收违法所得、追缴税费款、加收滞纳金并处罚款共计70.51万元的处理处罚决定,对莱州市熙盛建材有限公司作出追缴税费款、加收滞纳金并处罚款共计116.38万元的处理处罚决定;根据涉税专业服务管理相关规定,对莱州百通财务管理有限公司及其实际控制人朱启彬采取列为涉税服务失信主体等措施。目前,涉案违法所得、税费款、滞纳金及罚款均已追缴入库。
代理规模上报不实 账外暗藏隐匿收入
前期,国家税务总局烟台市税务局第二稽查局通过税收大数据分析发现,百通公司纳税申报表中,工资薪金占营业收入比例过高,不符合正常生产经营规律;结合登记注册信息比对,发现百通公司服务对象处于注销状态的比例偏高,存在涉税疑点。
为此,税务人员对百通公司进行了实地核查。核查发现,百通公司借助记账软件为企业提供代理记账服务,后台数据记载其每年实际代理市场主体超过2000户,而向税务系统报送的涉税服务协议仅363份,两者相差悬殊。上述疑点反映出百通公司可能存在虚假申报、账外隐匿收入等行为。国家税务总局烟台市税务局第二稽查局决定依法对百通公司立案检查。
检查人员依法调取百通公司对公账户、实际控制人朱启彬及部分员工的个人银行账户交易明细,并将数据与相关人员的第三方平台收付款记录进行比对。比对数据显示,百通公司对公账户中代理费进账寥寥,而朱启彬及其员工的个人银行卡、第三方平台账户却频繁收到附言为“代账费”的转账,收款金额与代理业务规模高度吻合,隐匿收入嫌疑进一步得到验证。
同时,在梳理资金往来的过程中,来自同一账户累计30.03万元的大额转账引起了检查人员的注意:这些款项均来自一家名为熙盛建材公司的法定代表人,金额远超其他企业的年度代理费。面对检查人员的询问,朱启彬称是客户委托代缴的税款,但对税款所属期、税费种却含糊其词。为核实这些款项的真实性质,检查人员转而对付款方熙盛建材开展调查。然而熙盛建材法定代表人却称这是正常支付的手续费,双方说法明显矛盾。国家税务总局烟台市税务局第二稽查局判断熙盛建材可能同样存在涉税违法问题,决定依法对熙盛建材同步开展立案检查。
空壳企业充当“马甲” 拆分收入骗享优惠
检查人员通过大数据分析发现,熙盛建材登记的经营范围为建筑材料销售、园林绿化工程设计与施工,却从未开具过与经营范围相关的发票。在随后对熙盛建材的实地核查过程中,检查人员在其经营场所发现9枚不同企业的公章,这些企业登记的经营范围与熙盛建材高度重合。办案人员对公章所属企业注册地址逐一走访,发现9家企业均无厂房、货物、人员等实际经营痕迹。此外,9家企业法定代表人、财务负责人的名字,均出现在熙盛建材的工资发放明细中。据此,检查人员判断这9家企业极有可能是空壳企业。
为查明真相,检查人员依法对熙盛建材的员工展开问询。问询过程中,熙盛建材员工说出了百通公司帮助熙盛建材注册9家企业的情况。同时,熙盛建材的员工向检查人员提供了“百通熙盛会计群”等微信群聊天记录,记录显现了百通公司为熙盛建材提供帮助的违法事实:9家企业注册登记后,均由百通公司帮助拆分收入,每当熙盛建材单户开票金额临近一般纳税人认定标准时,百通公司便提醒其切换空壳主体开具发票。
随后,检查人员依法调取了9家企业的银行流水,发现对公账户收到货款后均转入熙盛建材法定代表人的私人账户,这也印证了9家企业就是为帮助熙盛建材拆分收入而设立的。至此,百通公司和熙盛建材的违法路径基本清晰。
违法行为原形毕露 中介与企业均受到处罚
在确凿的证据面前,熙盛建材法定代表人承认,在百通公司的帮助下,其将熙盛建材的经营收入拆分至9家利用员工信息注册的空壳企业名下,并将单户企业开票金额控制在小规模纳税人标准以内,从而少缴税款。其还承认,30.03万元转账中,1万元是百通公司帮助设立9家空壳企业的好处费,其余则为9家空壳企业缴纳的税费及相关费用。
基于上述情况,检查人员依法对百通公司相关人员进行约谈。面对详实的证据,朱启彬最终承认了帮助熙盛建材注册9家空壳企业,通过拆分收入违规享受税收优惠政策少缴税款的行为。同时,承认其长期使用本人及员工私人微信、银行卡收取代理费,隐匿收入并虚假申报偷逃税款的行为。
经查,2022年至2024年,百通公司帮助熙盛建材通过注册9家空壳企业,拆分收入违规享受税收优惠,涉及金额2628.79万元,造成其少缴税款60.14万元;百通公司通过个人银行账户及第三方平台收取代理费,累计隐匿收入68.04万元,少缴增值税、企业所得税等税费款共计6.45万元。
《中华人民共和国税收征收管理法实施细则》第九十三条规定:为纳税人、扣缴义务人非法提供银行账户、发票、证明或者其他方便,导致未缴、少缴税款或者骗取国家出口退税款的,税务机关除没收其违法所得外,可以处未缴、少缴或者骗取的税款1倍以下的罚款。《中华人民共和国税收征收管理法》第六十三条第一款规定:纳税人伪造、变造、隐匿、擅自销毁账簿、记账凭证,或者在账簿上多列支出或者不列、少列收入,或者经税务机关通知申报而拒不申报或者进行虚假的纳税申报,不缴或者少缴应纳税款的,是偷税。对纳税人偷税的,由税务机关追缴其不缴或者少缴的税款、滞纳金,并处不缴或者少缴的税款百分之五十以上五倍以下的罚款;构成犯罪的,依法追究刑事责任。
针对相关违法事实,2026年4月,税务部门对莱州百通财务管理有限公司作出没收违法所得、追缴税费款、加收滞纳金并处罚款共计70.51万元的处理处罚决定,对莱州市熙盛建材有限公司作出追缴税费款、加收滞纳金并处罚款共计116.38万元的处理处罚决定;根据涉税专业服务管理相关规定,对莱州百通财务管理有限公司及其实际控制人朱启彬采取列为涉税服务失信主体等措施。目前,涉案违法所得、税费款、滞纳金及罚款均已追缴入库。
——来源:2026年10月12日,国家税务总局网站
Copyright © 2019 税收法宝 版权所有 苏公网安备32100302011227 苏ICP备20022434号