- 最新文件
- 2026年 2025年 2024年 2023年 2022年 2021年 2020年 2019年 2018年 2017年 2016年 2015年 2014年 2013年 2012年 2011年 2010年 2009年 2008年 2007年 2006年 2005年 2004年 2003年 2002年 2001年 2000年 1999年 1998年 1997年 1996年 1995年 1994年 1993年 1992年 1991年 1990年 1989年 1988年 1987年 1986年 1985年 1984年 1983年 1982年 1981年 1980年 1964年 1954年
......
您当前所在位置: 主页 > 税法汇编 > 企业所得税 >
税法汇编
- 税法总论>
- 增值税(新)>
- 出口退税(新)>
- 消费税>
- 企业所得税>
- 个人所得税>
- 耕地占用税>
- 土地使用税>
- 土地增值税>
- 房产税>
- 契税>
- 车辆购置税>
- 车船税>
- 印花税>
- 资源税>
- 环保税>
- 城建税>
- 教育费附加、地方教育附加费>
- 烟叶税>
- 船舶吨税>
- 关税法>
- 税收立法(规章、文件、批复)>
- 税收征管法>
- 发票管理>
- 危害税收征管罪>
- 税务行政许可>
- 税务行政公开>
- 税务行政处罚>
- 税务行政复议>
- 税务行政诉讼>
- 税务强制措施、强制执行>
- 涉税专业服务>
- 可持续披露准则>
- 企业会计准则>
- 政府会计准则>
- 审计法规>
- 非税收入>
- 社会保险>
- 税收协定>
- 重点行业税收政策汇编>
- 增值税(旧)>
- 出口退税(旧)>
企业所得税
4.2.7.5.8 新疆困难地区及喀什、 霍尔果斯两个特殊经济开发区新办企业所得税优惠
发文单位: 文号: 发文日期:2026-10-22
【导图】
为推动新疆发展,现就新疆困难地区以及喀什、霍尔果斯两个特殊经济开发区有关企业所得税优惠政策通知如下:
一、政策
(一)困难地区
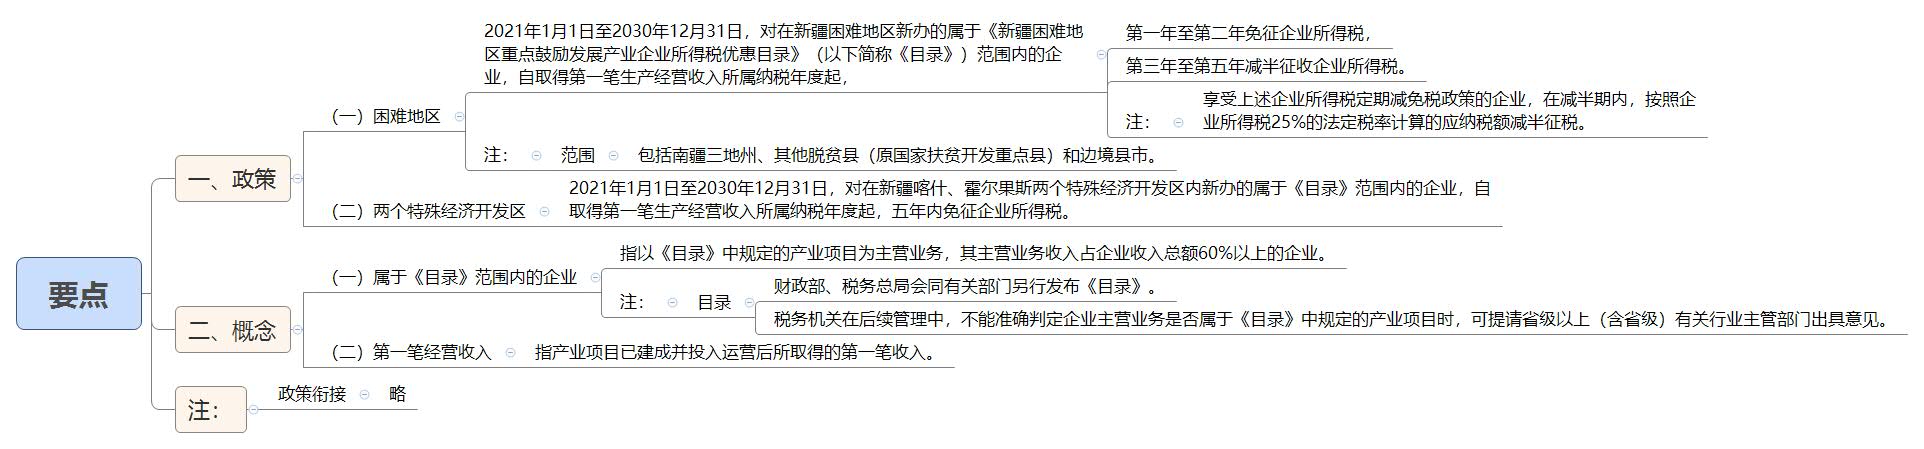
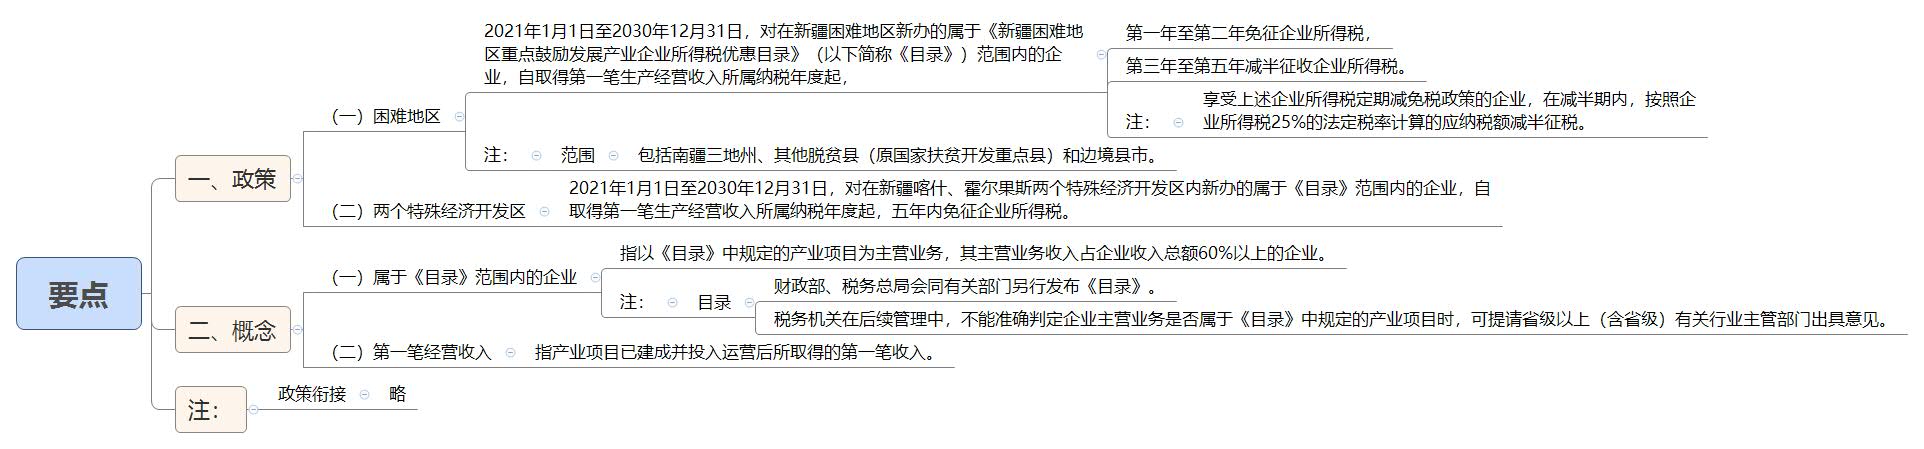
2021年1月1日至2030年12月31日,对在新疆困难地区新办的属于《新疆困难地区重点鼓励发展产业企业所得税优惠目录》(以下简称《目录》)范围内的企业,自取得第一笔生产经营收入所属纳税年度起,第一年至第二年免征企业所得税,第三年至第五年减半征收企业所得税。
(财税〔2021〕27号第一条第一款)
享受上述企业所得税定期减免税政策的企业,在减半期内,按照企业所得税25%的法定税率计算的应纳税额减半征税。
(财税〔2021〕27号第一条第二款)
注1:范围
新疆困难地区包括南疆三地州、其他脱贫县(原国家扶贫开发重点县)和边境县市。
(财税〔2021〕27号第一条第三款)
(二)两个特殊经济开发区
2021年1月1日至2030年12月31日,对在新疆喀什、霍尔果斯两个特殊经济开发区内新办的属于《目录》范围内的企业,自取得第一笔生产经营收入所属纳税年度起,五年内免征企业所得税。
(财税〔2021〕27号第二条)
二、概念
(一)属于《目录》范围内的企业
属于《目录》范围内的企业是指以《目录》中规定的产业项目为主营业务,其主营业务收入占企业收入总额60%以上的企业。
(财税〔2021〕27号第三条)
注1:目录
财政部、税务总局会同有关部门另行发布《目录》。
(财税〔2021〕27号第五条)
税务机关在后续管理中,不能准确判定企业主营业务是否属于《目录》中规定的产业项目时,可提请省级以上(含省级)有关行业主管部门出具意见。
(财税〔2021〕27号第七条)
(二)第一笔经营收入
第一笔生产经营收入,是指产业项目已建成并投入运营后所取得的第一笔收入。
(财税〔2021〕27号第四条)
注一:政策衔接
属于《新疆困难地区重点鼓励发展产业企业所得税优惠目录(试行)(2016版)》(以下简称《2016版目录》)范围内的企业,2020年12月31日前已经进入优惠期的,可按《财政部 国家税务总局关于新疆困难地区新办企业所得税优惠政策的通知》(财税〔2011〕53号)和《财政部 国家税务总局关于新疆喀什 霍尔果斯两个特殊经济开发区企业所得税优惠政策的通知》(财税〔2011〕112号)规定享受至优惠期满为止,如属于《目录》与《2016版目录》相同产业项目范围,可在剩余期限内按本通知规定享受至优惠期满为止;未进入优惠期的,不再享受财税〔2011〕53号和财税〔2011〕112号文件规定的税收优惠,如属于《目录》与《2016版目录》相同产业项目范围,可视同新办企业按本通知规定享受相关税收优惠。
(财税〔2021〕27号第六条)
下一篇:没有了
Copyright © 2019 税收法宝 版权所有 苏公网安备32100302011227 苏ICP备20022434号