- 最新文件
- 2026年 2025年 2024年 2023年 2022年 2021年 2020年 2019年 2018年 2017年 2016年 2015年 2014年 2013年 2012年 2011年 2010年 2009年 2008年 2007年 2006年 2005年 2004年 2003年 2002年 2001年 2000年 1999年 1998年 1997年 1996年 1995年 1994年 1993年 1992年 1991年 1990年 1989年 1988年 1987年 1986年 1985年 1984年 1983年 1982年 1981年 1980年 1964年 1954年
......
您当前所在位置: 主页 > 税法汇编 > 企业所得税 >
税法汇编
- 税法总论>
- 增值税(新)>
- 出口退税(新)>
- 消费税>
- 企业所得税>
- 个人所得税>
- 耕地占用税>
- 土地使用税>
- 土地增值税>
- 房产税>
- 契税>
- 车辆购置税>
- 车船税>
- 印花税>
- 资源税>
- 环保税>
- 城建税>
- 教育费附加、地方教育附加费>
- 烟叶税>
- 船舶吨税>
- 关税法>
- 税收立法(规章、文件、批复)>
- 税收征管法>
- 发票管理>
- 危害税收征管罪>
- 税务行政许可>
- 税务行政公开>
- 税务行政处罚>
- 税务行政复议>
- 税务行政诉讼>
- 税务强制措施、强制执行>
- 涉税专业服务>
- 可持续披露准则>
- 企业会计准则>
- 政府会计准则>
- 审计法规>
- 非税收入>
- 社会保险>
- 税收协定>
- 重点行业税收政策汇编>
- 增值税(旧)>
- 出口退税(旧)>
企业所得税
5.2.2 扣缴征管的一般规定
发文单位: 文号: 发文日期:2025-09-05
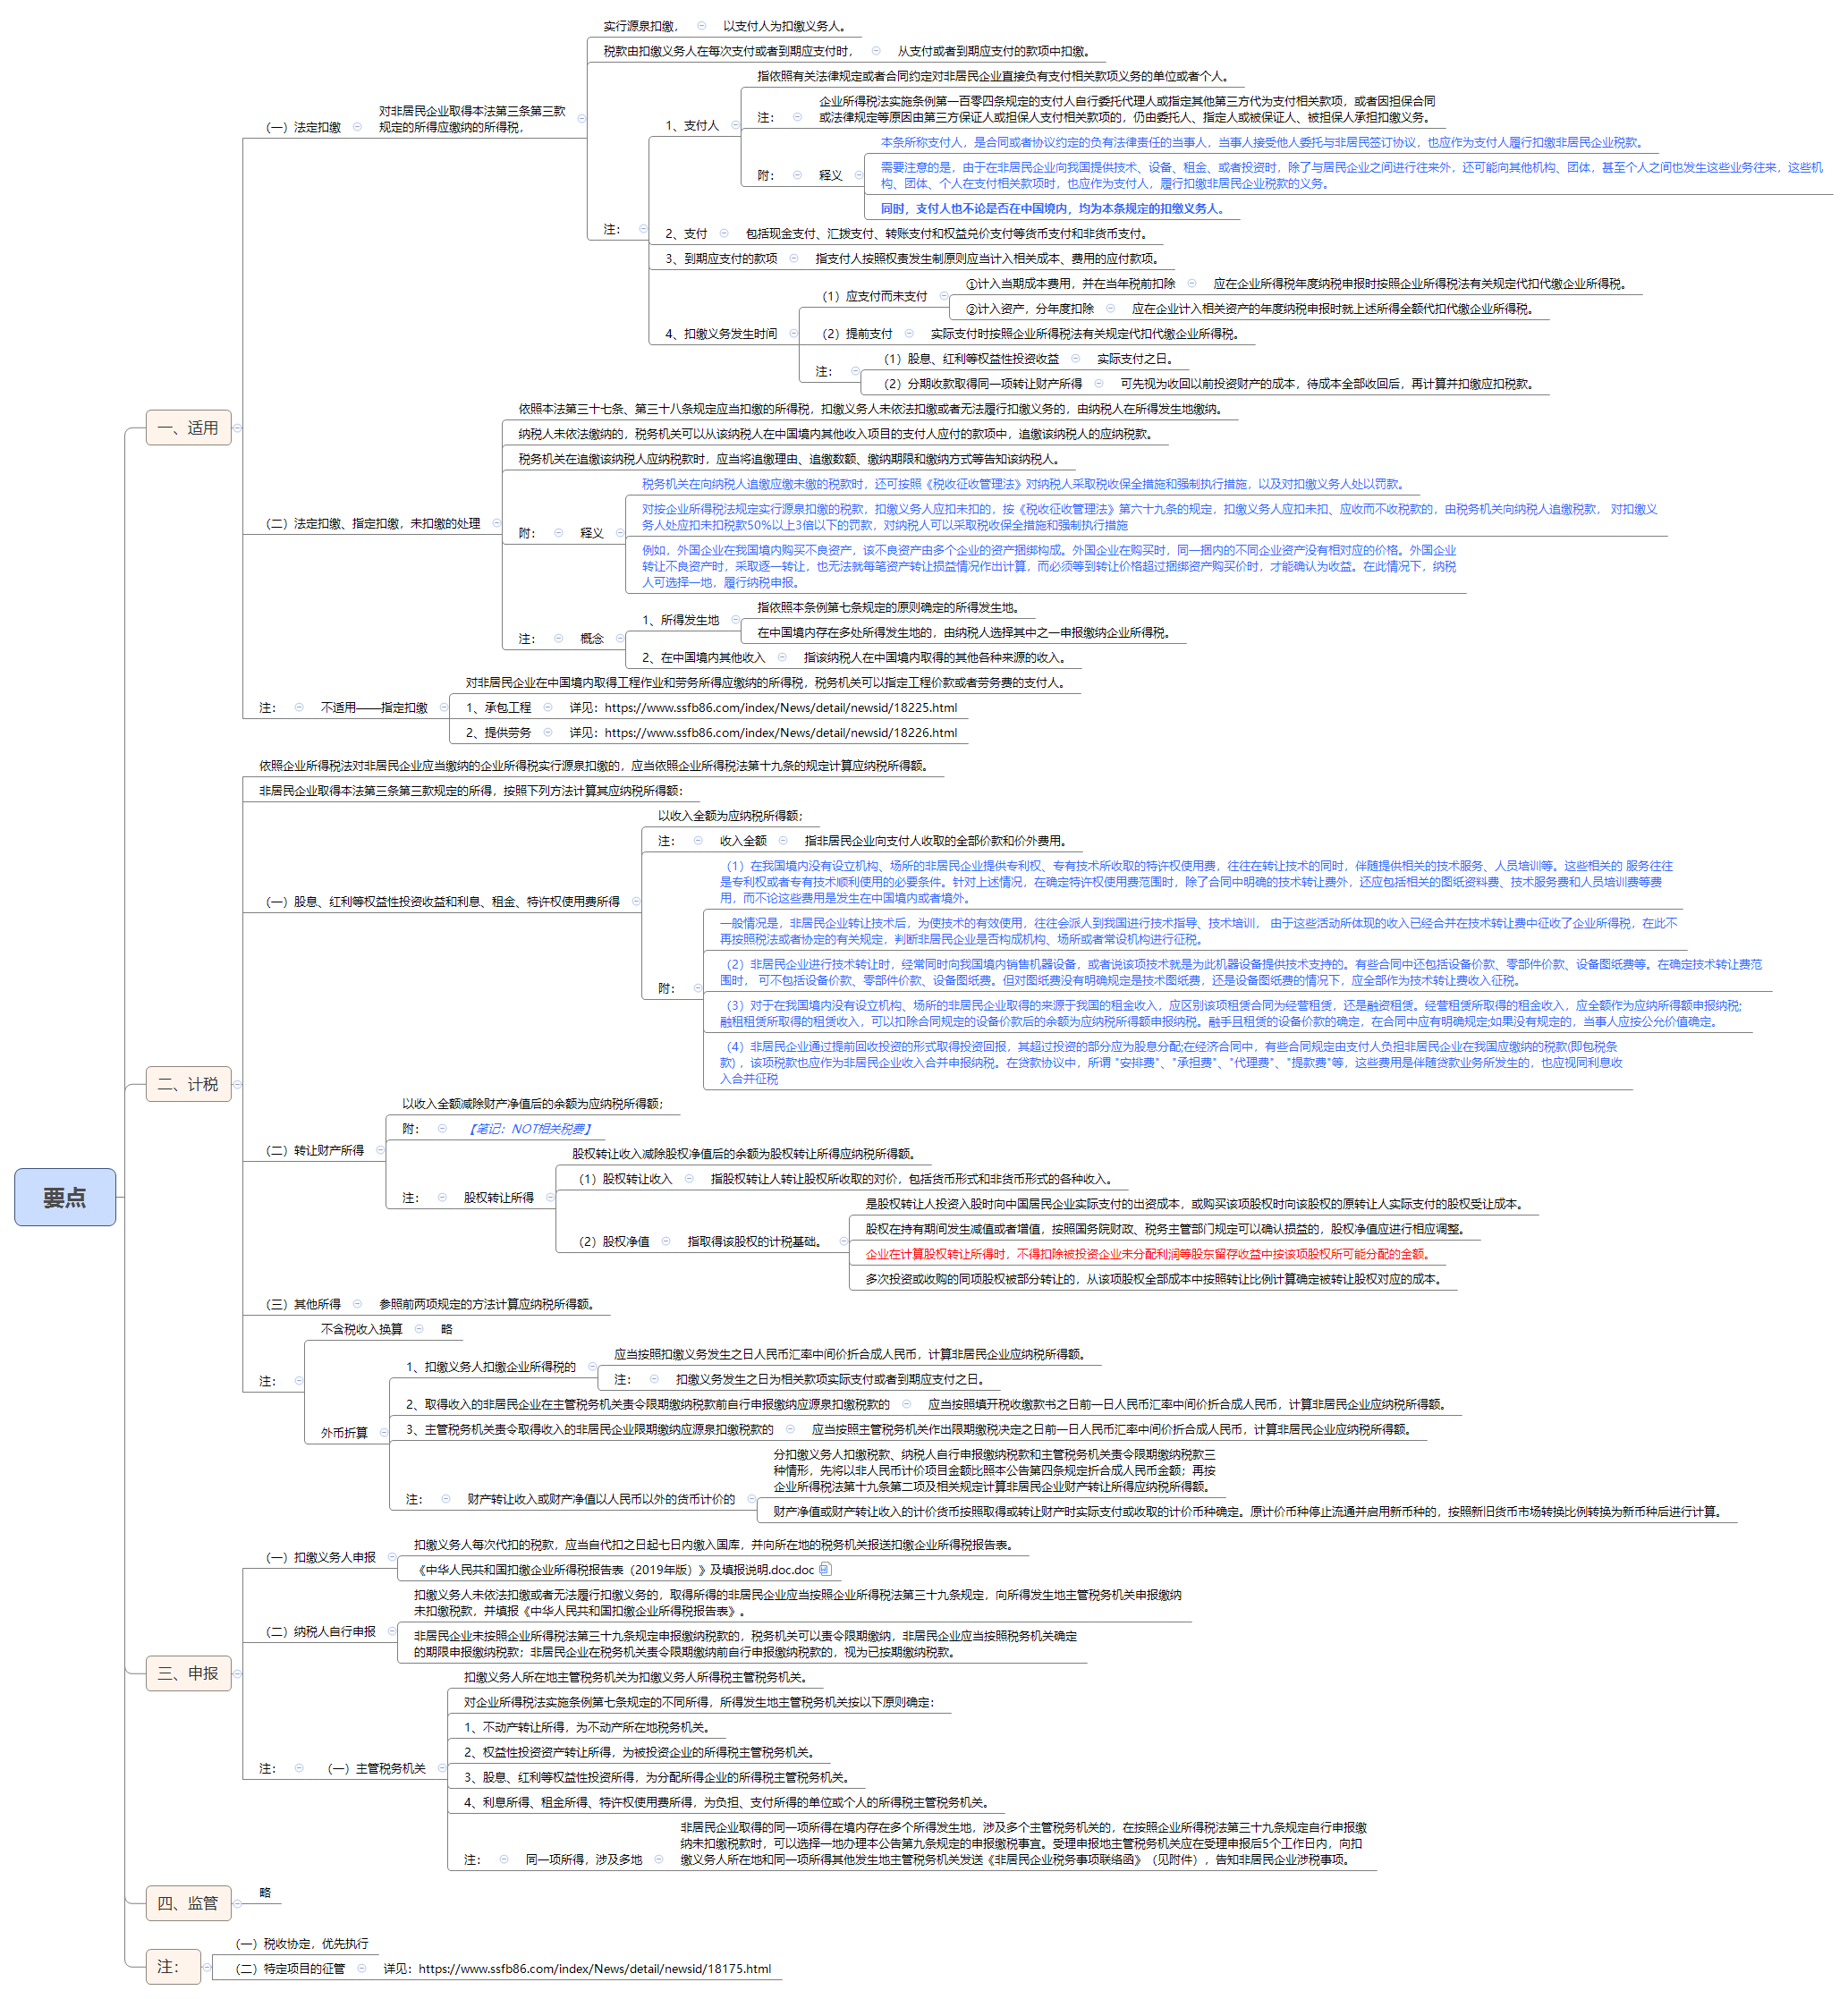
【导图】
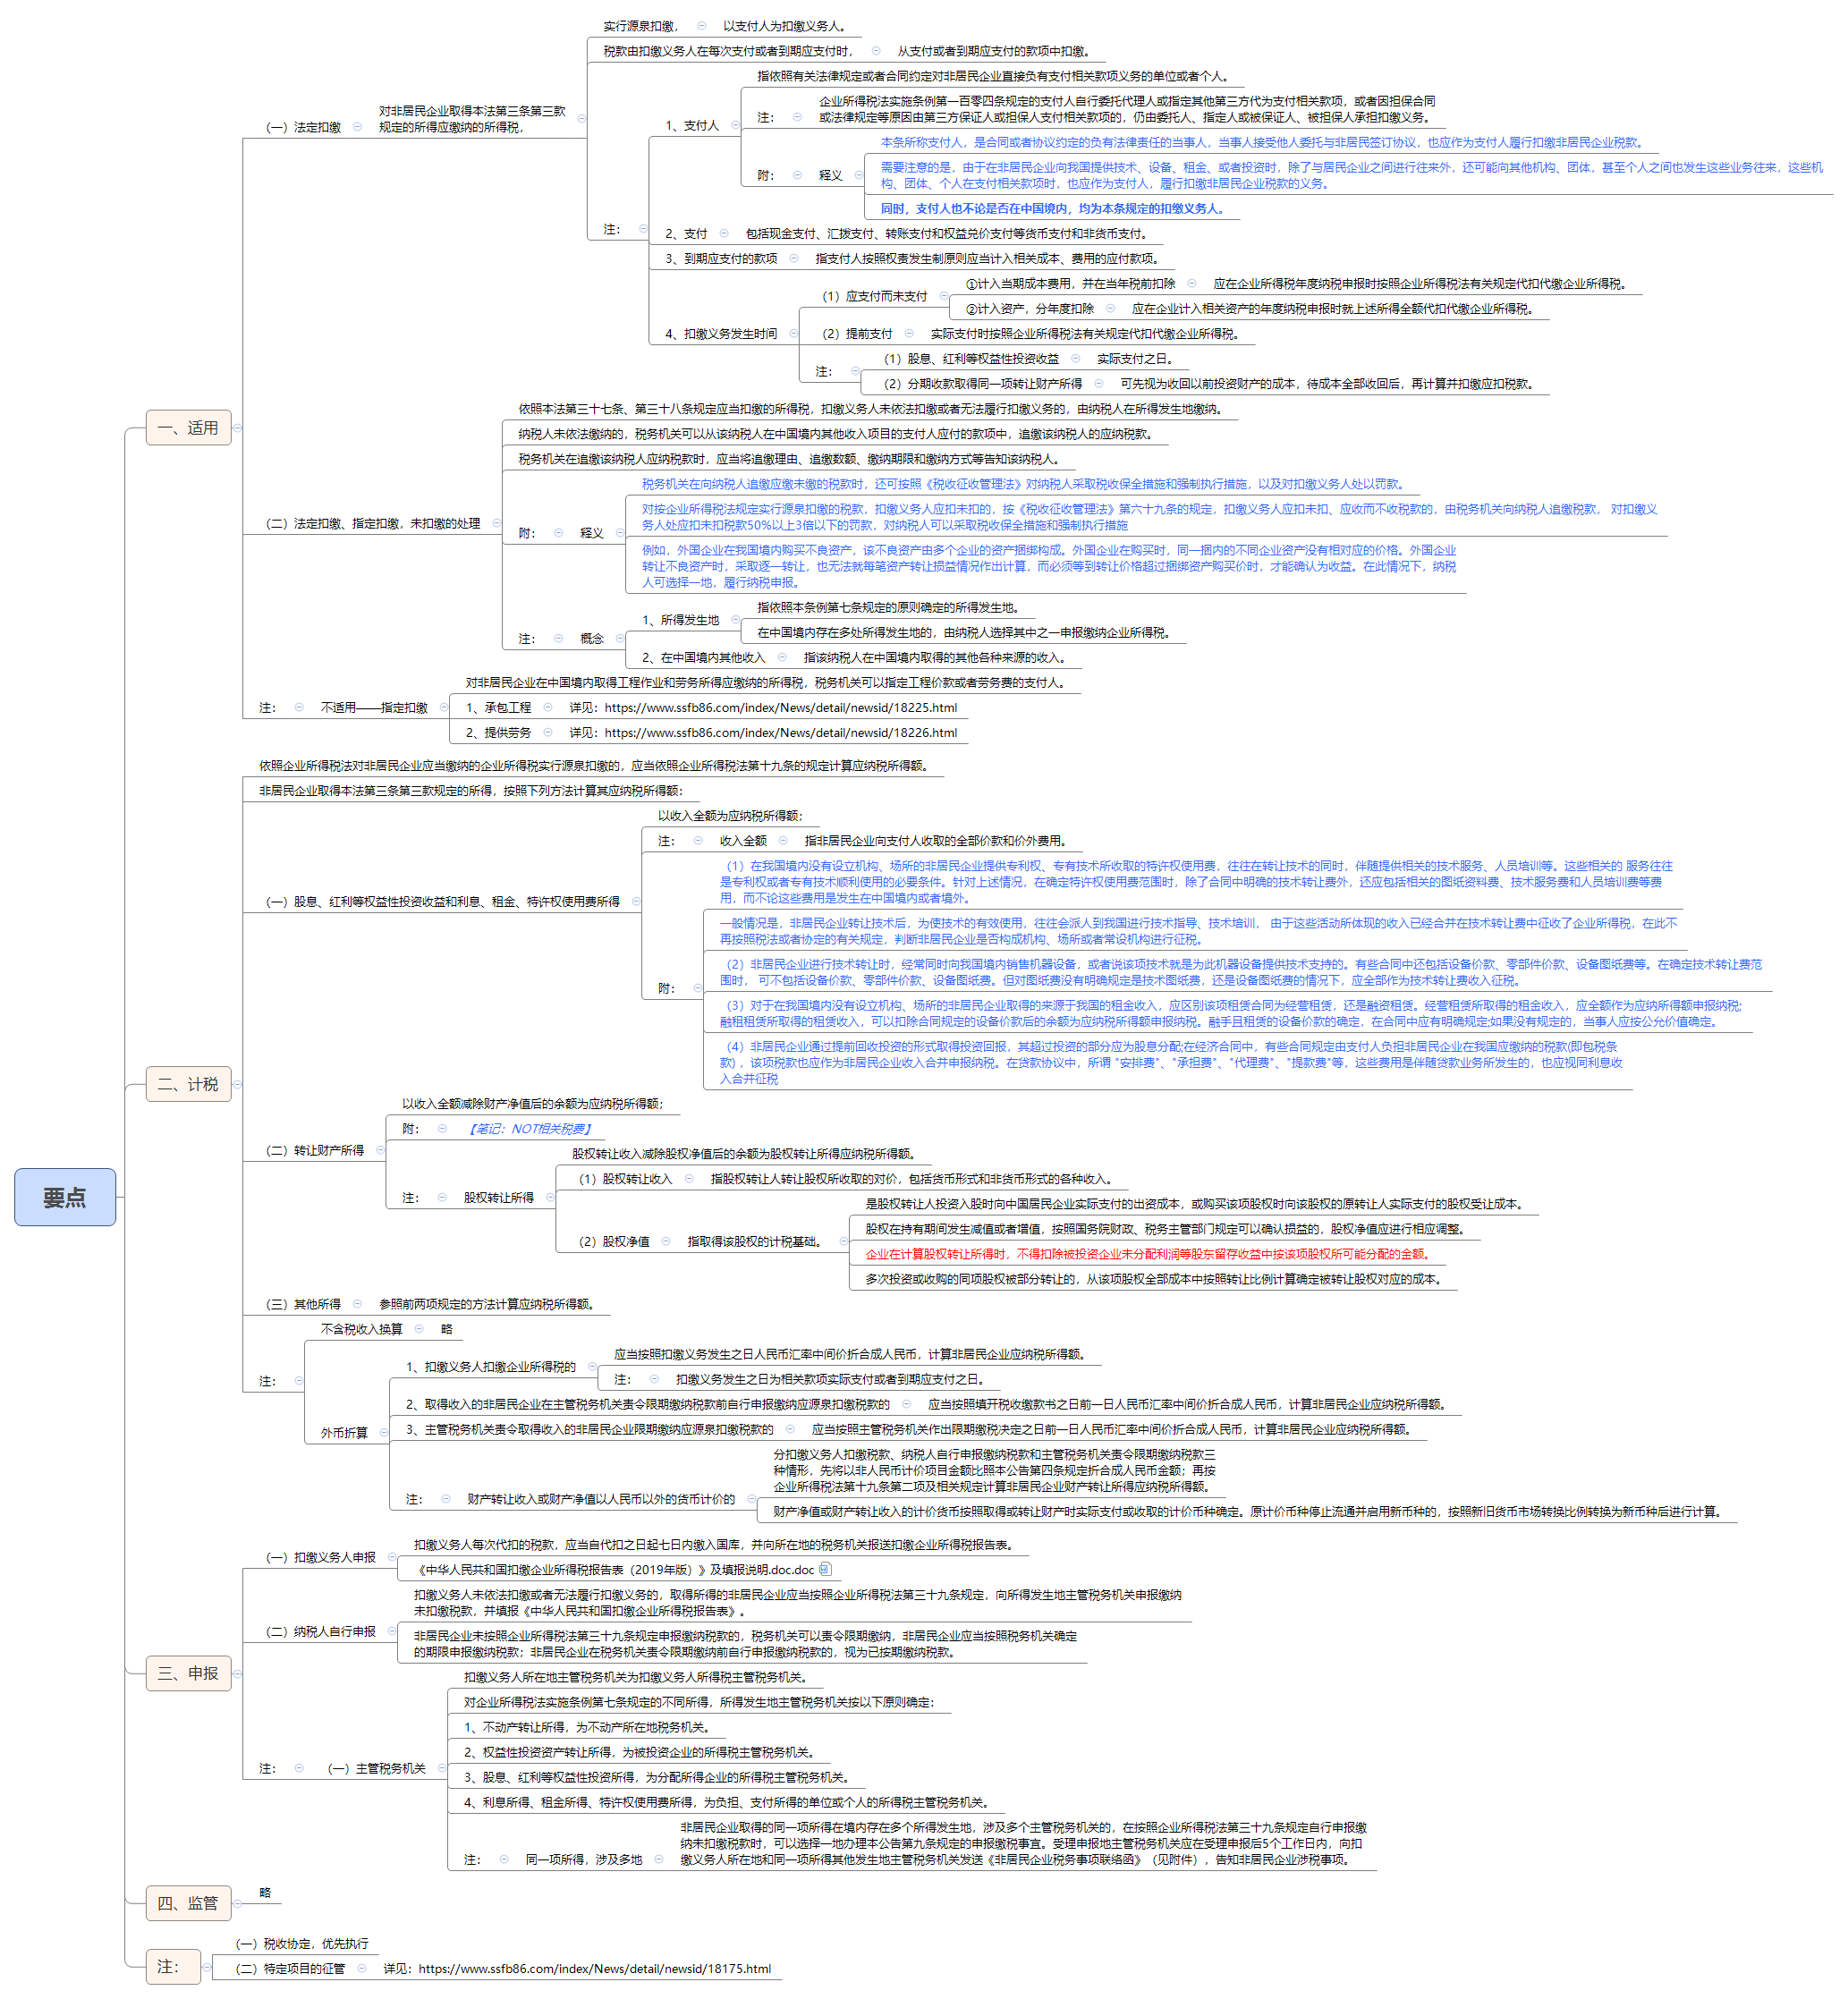
一、适用
依照企业所得税法第三十七条、第三十九条和第四十条规定办理非居民企业所得税源泉扣缴相关事项,适用本公告。与执行企业所得税法第三十八条规定相关的事项不适用本公告。
(国家税务总局公告2017年第37号第一条)
(一)法定扣缴
对非居民企业取得本法第三条第三款规定的所得应缴纳的所得税,实行源泉扣缴,以支付人为扣缴义务人。税款由扣缴义务人在每次支付或者到期应支付时,从支付或者到期应支付的款项中扣缴。
(《企业所得税法》第三十七条)
1、支付人
企业所得税法第三十七条所称支付人,是指依照有关法律规定或者合同约定对非居民企业直接负有支付相关款项义务的单位或者个人。
(《企业所得税法实施条例》第一百零四条)
企业所得税法实施条例第一百零四条规定的支付人自行委托代理人或指定其他第三方代为支付相关款项,或者因担保合同或法律规定等原因由第三方保证人或担保人支付相关款项的,仍由委托人、指定人或被保证人、被担保人承担扣缴义务。
(国家税务总局公告2017年第37号第二条)
【释义:本条所称支付人,是合同或者协议约定的负有法律责任的当事人,当事人接受他人委托与非居民签订协议,也应作为支付人履行扣缴非居民企业税款。
需要注意的是,由于在非居民企业向我国提供技术、设备、租金、或者投资时,除了与居民企业之间进行往来外,还可能向其他机构、团体,甚至个人之间也发生这些业务往来,这些机构、团体、个人在支付相关款项时,也应作 为支付人,履行扣缴非居民企业税款的义务。
同时,支付人也不论是否在中国境内,均为本条规定的扣缴义务人。】
2、支付
企业所得税法第三十七条所称支付,包括现金支付、汇拨支付、转账支付和权益兑价支付等货币支付和非货币支付。
(《企业所得税法实施条例》第一百零五条第一款)
3、应支付的款项
企业所得税法第三十七条所称到期应支付的款项,是指支付人按照权责发生制原则应当计入相关成本、费用的应付款项。
(《企业所得税法实施条例》第一百零五条第二款)
4、扣缴义务发生时间
(1)应支付而未支付
扣缴义务人发生到期应支付而未支付情形,应按照《国家税务总局关于非居民企业所得税管理若干问题的公告》(国家税务总局公告2011年第24号)第一条规定进行税务处理。
(国家税务总局公告2017年第37号第七条第一款)
①计入当期成本费用,并在当年税前扣除
中国境内企业(以下称为企业)和非居民企业签订与利息、租金、特许权使用费等所得有关的合同或协议,如果未按照合同或协议约定的日期支付上述所得款项,或者变更或修改合同或协议延期支付,但已计入企业当期成本、费用,并在企业所得税年度纳税申报中作税前扣除的,应在企业所得税年度纳税申报时按照企业所得税法有关规定代扣代缴企业所得税。
(国家税务总局公告2011年第24号第一条第一款)
②计入资产,分年度扣除
如果企业上述到期未支付的所得款项,不是一次性计入当期成本、费用,而是计入相应资产原价或企业筹办费,在该类资产投入使用或开始生产经营后分期摊入成本、费用,分年度在企业所得税前扣除的, 应在企业计入相关资产的年度纳税申报时就上述所得全额代扣代缴企业所得税。
(国家税务总局公告2011年第24号第一条第二款)
(2)提前支付
如果企业在合同或协议约定的支付日期之前支付上述所得款项的, 应在实际支付时按照企业所得税法有关规定代扣代缴企业所得税。
(国家税务总局公告2011年第24号第一条第三款)
注(1):股息、红利等权益性投资收益
非居民企业取得应源泉扣缴的所得为股息、红利等权益性投资收益的,相关应纳税款扣缴义务发生之日为股息、红利等权益性投资收益实际支付之日。
(国家税务总局公告2017年第37号第七条第二款)
注(2):分期收款取得同一项转让财产所得
非居民企业采取分期收款方式取得应源泉扣缴所得税的同一项转让财产所得的,其分期收取的款项可先视为收回以前投资财产的成本,待成本全部收回后,再计算并扣缴应扣税款。
(国家税务总局公告2017年第37号第七条第三款)
(二)法定扣缴、指定扣缴,未扣缴的处理
依照本法第三十七条、第三十八条规定应当扣缴的所得税,扣缴义务人未依法扣缴或者无法履行扣缴义务的,由纳税人在所得发生地缴纳。纳税人未依法缴纳的,税务机关可以从该纳税人在中国境内其他收入项目的支付人应付的款项中,追缴该纳税人的应纳税款。
(《企业所得税法》第三十九条)
税务机关在追缴该纳税人应纳税款时,应当将追缴理由、追缴数额、缴纳期限和缴纳方式等告知该纳税人。
(《企业所得税法实施条例》第一百零八条第二款)
【释义:税务机关在向纳税人追缴应缴未缴的税款时,还可按照《税收征收管理法》对纳税人采取税收保全措施和强制执行措施,以及对扣缴义务人处以罚款。
对按企业所得税法规定实行源泉扣缴的税款,扣缴义务人应扣未扣的,按《税收征收管理法》第六十九条的规定,扣缴义务人应扣未扣、应收而不收税款的,由税务机关向纳税人追缴税款, 对扣缴义务人处应扣未扣税款50%以上3倍以下的罚款,对纳税人可以采取税收保全措施和强制执行措施】
1、所得发生地
企业所得税法第三十九条所称所得发生地,是指依照本条例第七条规定的原则确定的所得发生地。在中国境内存在多处所得发生地的,由纳税人选择其中之一申报缴纳企业所得税。
(《企业所得税法实施条例》第一百零七条)
【相关规定:按照企业所得税法第三十七条规定应当扣缴的税款,扣缴义务人应扣未扣的,由扣缴义务人所在地主管税务机关依照《中华人民共和国行政处罚法》第二十三条规定责令扣缴义务人补扣税款,并依法追究扣缴义务人责任;需要向纳税人追缴税款的,由所得发生地主管税务机关依法执行。扣缴义务人所在地与所得发生地不一致的,负责追缴税款的所得发生地主管税务机关应通过扣缴义务人所在地主管税务机关核实有关情况;扣缴义务人所在地主管税务机关应当自确定应纳税款未依法扣缴之日起5个工作日内,向所得发生地主管税务机关发送《非居民企业税务事项联络函》,告知非居民企业涉税事项。】
【相关规定:(1)对于非居民企业间接转让财产涉及两个以上主管税务机关的,股权转让方通过直接转让同一境外企业股权导致间接转让两项以上中国应税财产,按照规定应予征税,涉及两个以上主管税务机关的,股权转让方应分别到各所涉主管税务机关申报缴纳企业所得税。各主管税务机关应相互告知税款计算方法,向对方税务机关发送《非居民企业间接转让中国应税财产税务处理意见告知函》。
(2)股权转让方通过直接转让同一境外企业股权导致间接转让两项以上中国应税财产,涉及两个以上主管税务机关的,间接转让中国应税财产的交易双方或者被间接转让股权的中国居民企业选择向其中一个主管税务机关提交相关资料的,收到资料的税务机关应该向另一主管税务机关发送《非居民企业间接转让中国财产工作联系单》。】
【相关规定:非居民企业取得的同一项所得在境内存在多个所得发生地,涉及多个主管税务机关的,在按照企业所得税法第三十九条规定自行申报缴纳未扣缴税款时,可以选择一地办理《关于非居民企业所得税源泉扣缴有关问题的公告》第九条规定的申报缴税事宜。受理申报地主管税务机关应在受理申报后5个工作日内,向扣缴义务人所在地和同一项所得其他发生地主管税务机关发送《非居民企业税务事项联络函》,告知非居民企业涉税事项。】
2、在中国境内其他收入
企业所得税法第三十九条所称该纳税人在中国境内其他收入,是指该纳税人在中国境内取得的其他各种来源的收入。
(《企业所得税法实施条例》第一百零八条第一款)
【释义:例如,外国企业在我国境内购买不良资产,该不良资产由多个企业的资产捆绑构成。外国企业在购买时,同一捆内的不同企业资产没有相对应的价格。外国企业转让不良资产时,采取逐一转让,也无法就每笔资产转让损益情况作出计算,而必须等到转让价格超过捆绑资产购买价时,才能确认为收益。在此情况下,纳税人可选择一地,履行纳税申报。】
注(一):不适用——指定扣缴
对非居民企业在中国境内取得工程作业和劳务所得应缴纳的所得税,税务机关可以指定工程价款或者劳务费的支付人。
(《企业所得税法》第三十八条)
1、承包工程
详见:https://www.ssfb86.com/index/News/detail/newsid/18225.html
2、提供劳务
详见:https://www.ssfb86.com/index/News/detail/newsid/18226.html
二、计税
依照企业所得税法对非居民企业应当缴纳的企业所得税实行源泉扣缴的,应当依照企业所得税法第十九条的规定计算应纳税所得额。
(《企业所得税法实施条例》第一百零三条第一款)
非居民企业取得本法第三条第三款规定的所得,按照下列方法计算其应纳税所得额:
【释义:实际操作中,
(1)在我国境内没有设立机构、场所的非居民企业提供专利权、专有技术所收取的特许权使用费,往往在转让技术的同时,伴随提供相关的技术服务、人员培训等。这些相关的 服务往往是专利权或者专有技术顺利使用的必要条件。针对上述情况,在确定特许权使用费范围时,除了合同中明确的技术转让费外,还应包括相关的图纸资料费、技术服务费和人员培训费等费用,而不论这些费用是发生在中国境内或者境外。
一般情况是,非居民企业转让技术后,为使技术的有效使用,往往会派人到我国进行技术指导、技术培训, 由于这些活动所体现的收入已经合并在技术转让费中征收了企业所得税,在此不再按照税法或者协定的有关规定,判断非居民企业是否构成机构、场所或者常设机构进行征税。
(2)非居民企业进行技术转让时,经常同时向我国境内销售机器设备,或者说该 项技术就是为此机器设备提供技术支持的。有些合同中还包括设备价款、零部件价款、设备图纸费等。在确定技术转让费范围时, 可不包括设备价款、零部件价款、设备图纸费。但对图纸费没有明确规定是技术图纸费,还是设备图纸费的情况下,应全部作为技术转让费收入征税。
(3)对于在我国境内没有设立机构、场所的非居民企业取得的来源于我国的租金收入,应区别该项租赁合同为经营租赁,还是融资租赁。经营租赁所取得的租金收入,应全额作为应纳所得额申报纳税;融租租赁所取得的租赁收入,可以扣除合同规定的设备价款后的余额为应纳税所得额申报纳税。融手且租赁的设备价款的确定,在合同中应有明确规定;如果没有规定的,当事人应按公允价值确定。
(4)非居民企业通过提前回收投资的形式取得投资回报,其超过投资的部分应为股息分配;在经济合同中,有些合同规定由支付人负担非居民企业在我国应缴纳的税款(即包税条款) ,该项税款 也应作为非居民企业收入合并申报纳税。在贷款协议中,所谓 "安排费"、"承担费"、"代理费"、"提款费"等,这些费用是伴随贷款业务所发生的,也应视同利息收入合并征税】
(一)股息、红利等权益性投资收益和利息、租金、特许权使用费所得
以收入全额为应纳税所得额;
(《企业所得税法》第十九条第一款)
注(1):收入全额
企业所得税法第十九条所称收入全额,是指非居民企业向支付人收取的全部价款和价外费用。
(《企业所得税法实施条例》第一百零三条第二款)
(二)转让财产所得
以收入全额减除财产净值后的余额为应纳税所得额;
(《企业所得税法》第十九条第二款)
【笔记:NOT相关税费】
注1:股权转让所得
企业所得税法第十九条第二项规定的转让财产所得包含转让股权等权益性投资资产(以下称“股权”)所得。股权转让收入减除股权净值后的余额为股权转让所得应纳税所得额。
(国家税务总局公告2017年第37号第三条第一款)
(1)股权转让收入
指股权转让人转让股权所收取的对价,包括货币形式和非货币形式的各种收入。
(国家税务总局公告2017年第37号第三条第二款)
(2)股权净值
指取得该股权的计税基础。股权的计税基础是股权转让人投资入股时向中国居民企业实际支付的出资成本,或购买该项股权时向该股权的原转让人实际支付的股权受让成本。股权在持有期间发生减值或者增值,按照国务院财政、税务主管部门规定可以确认损益的,股权净值应进行相应调整。企业在计算股权转让所得时,不得扣除被投资企业未分配利润等股东留存收益中按该项股权所可能分配的金额。
(国家税务总局公告2017年第37号第三条第三款)
多次投资或收购的同项股权被部分转让的,从该项股权全部成本中按照转让比例计算确定被转让股权对应的成本。
(国家税务总局公告2017年第37号第三条第四款)
(三)其他所得
参照前两项规定的方法计算应纳税所得额。
(《企业所得税法》第十九条第三款)
注(一):不含税收入换算
扣缴义务人与非居民企业签订与企业所得税法第三条第三款规定的所得有关的业务合同时,凡合同中约定由扣缴义务人实际承担应纳税款的,应将非居民企业取得的不含税所得换算为含税所得计算并解缴应扣税款。
(国家税务总局公告2017年第37号第六条)
注(二):外币折算
扣缴义务人支付或者到期应支付的款项以人民币以外的货币支付或计价的,分别按以下情形进行外币折算:
1、扣缴义务人扣缴企业所得税的
应当按照扣缴义务发生之日人民币汇率中间价折合成人民币,计算非居民企业应纳税所得额。扣缴义务发生之日为相关款项实际支付或者到期应支付之日。
(国家税务总局公告2017年第37号第四条第一款)
2、取得收入的非居民企业在主管税务机关责令限期缴纳税款前自行申报缴纳应源泉扣缴税款的
应当按照填开税收缴款书之日前一日人民币汇率中间价折合成人民币,计算非居民企业应纳税所得额。
(国家税务总局公告2017年第37号第四条第二款)
3、主管税务机关责令取得收入的非居民企业限期缴纳应源泉扣缴税款的
应当按照主管税务机关作出限期缴税决定之日前一日人民币汇率中间价折合成人民币,计算非居民企业应纳税所得额。
(国家税务总局公告2017年第37号第四条第三款)
注1:财产转让收入或财产净值以人民币以外的货币计价的
分扣缴义务人扣缴税款、纳税人自行申报缴纳税款和主管税务机关责令限期缴纳税款三种情形,先将以非人民币计价项目金额比照本公告第四条规定折合成人民币金额;再按企业所得税法第十九条第二项及相关规定计算非居民企业财产转让所得应纳税所得额。
(国家税务总局公告2017年第37号第五条第一款)
财产净值或财产转让收入的计价货币按照取得或转让财产时实际支付或收取的计价币种确定。原计价币种停止流通并启用新币种的,按照新旧货币市场转换比例转换为新币种后进行计算。
(国家税务总局公告2017年第37号第五条第二款)
三、申报
(一)扣缴义务人申报
扣缴义务人每次代扣的税款,应当自代扣之日起七日内缴入国库,并向所在地的税务机关报送扣缴企业所得税报告表。
(《企业所得税法》第四十条)
《中华人民共和国扣缴企业所得税报告表(2019年版)》及填报说明.doc
(国家税务总局公告2019年第16号附件8)
扣缴义务人在申报和解缴应扣税款时,应填报《中华人民共和国扣缴企业所得税报告表》。
(国家税务总局公告2017年第37号第八条第一款)
扣缴义务人可以在申报和解缴应扣税款前报送有关申报资料;已经报送的,在申报时不再重复报送。
(国家税务总局公告2017年第37号第八条第二款)
(二)纳税人自行申报
按照企业所得税法第三十七条规定应当扣缴的所得税,扣缴义务人未依法扣缴或者无法履行扣缴义务的,取得所得的非居民企业应当按照企业所得税法第三十九条规定,向所得发生地主管税务机关申报缴纳未扣缴税款,并填报《中华人民共和国扣缴企业所得税报告表》。
(国家税务总局公告2017年第37号第九条第一款)
非居民企业未按照企业所得税法第三十九条规定申报缴纳税款的,税务机关可以责令限期缴纳,非居民企业应当按照税务机关确定的期限申报缴纳税款;非居民企业在税务机关责令限期缴纳前自行申报缴纳税款的,视为已按期缴纳税款。
(国家税务总局公告2017年第37号第九条第二款)
注(一):主管税务机关
扣缴义务人所在地主管税务机关为扣缴义务人所得税主管税务机关。
对企业所得税法实施条例第七条规定的不同所得,所得发生地主管税务机关按以下原则确定:
1、不动产转让所得,为不动产所在地税务机关。
(国家税务总局公告2017年第37号第十六条第一款)
2、权益性投资资产转让所得,为被投资企业的所得税主管税务机关。
(国家税务总局公告2017年第37号第十六条第二款)
3、股息、红利等权益性投资所得,为分配所得企业的所得税主管税务机关。
(国家税务总局公告2017年第37号第十六条第三款)
4、利息所得、租金所得、特许权使用费所得,为负担、支付所得的单位或个人的所得税主管税务机关。
(国家税务总局公告2017年第37号第十六条第四款)
注1:同一项所得,涉及多地
非居民企业取得的同一项所得在境内存在多个所得发生地,涉及多个主管税务机关的,在按照企业所得税法第三十九条规定自行申报缴纳未扣缴税款时,可以选择一地办理本公告第九条规定的申报缴税事宜。受理申报地主管税务机关应在受理申报后5个工作日内,向扣缴义务人所在地和同一项所得其他发生地主管税务机关发送《非居民企业税务事项联络函》(见附件),告知非居民企业涉税事项。
(国家税务总局公告2017年第37号第十条)
四、监管
(一)要求提供资料
主管税务机关可以要求纳税人、扣缴义务人和其他知晓情况的相关方提供与应扣缴税款有关的合同和其他相关资料。扣缴义务人应当设立代扣代缴税款账簿和合同资料档案,准确记录非居民企业所得税扣缴情况。
(国家税务总局公告2017年第37号第十一条)
(二)采取追缴税款措施
主管税务机关在按照本公告第十二条规定追缴非居民企业应纳税款时,可以采取以下措施:
1.责令该非居民企业限期申报缴纳应纳税款。
(国家税务总局公告2017年第37号第十三条第一款第一项)
2.收集、查实该非居民企业在中国境内其他收入项目及其支付人的相关信息,并向该其他项目支付人发出《税务事项通知书》,从该非居民企业其他收入项目款项中依照法定程序追缴欠缴税款及应缴的滞纳金。
(国家税务总局公告2017年第37号第十三条第一款第二项)
其他项目支付人所在地与未扣税所得发生地不一致的,其他项目支付人所在地主管税务机关应给予配合和协助。
(国家税务总局公告2017年第37号第十三条第二款)
(三)作出税务行政处理
按照企业所得税法第三十七条规定应当扣缴的税款,扣缴义务人应扣未扣的,由扣缴义务人所在地主管税务机关依照《中华人民共和国行政处罚法》第二十三条规定责令扣缴义务人补扣税款,并依法追究扣缴义务人责任;需要向纳税人追缴税款的,由所得发生地主管税务机关依法执行。扣缴义务人所在地与所得发生地不一致的,负责追缴税款的所得发生地主管税务机关应通过扣缴义务人所在地主管税务机关核实有关情况;扣缴义务人所在地主管税务机关应当自确定应纳税款未依法扣缴之日起5个工作日内,向所得发生地主管税务机关发送《非居民企业税务事项联络函》,告知非居民企业涉税事项。
(国家税务总局公告2017年第37号第十二条)
按照本公告规定应当源泉扣缴税款的款项已经由扣缴义务人实际支付,但未在规定的期限内解缴应扣税款,并具有以下情形之一的,应作为税款已扣但未解缴情形,按照有关法律、行政法规规定处理:
(国家税务总局公告2017年第37号第十四条第一款)
1.扣缴义务人已明确告知收款人已代扣税款的;
(国家税务总局公告2017年第37号第十四条第一款第一项)
2.已在财务会计处理中单独列示应扣税款的;
(国家税务总局公告2017年第37号第十四条第一款第二项)
3.已在其纳税申报中单独扣除或开始单独摊销扣除应扣税款的;
(国家税务总局公告2017年第37号第十四条第一款第三项)
4.其他证据证明已代扣税款的。
(国家税务总局公告2017年第37号第十四条第一款第四项)
除上款规定情形外,按本公告规定应该源泉扣缴的税款未在规定的期限内解缴入库的,均作为应扣未扣税款情形,按照有关法律、行政法规规定处理。
(国家税务总局公告2017年第37号第十四条第二款)
注一:
(一)税收协定,优先执行
本公告与税收协定及其相关规定不一致的,按照税收协定及其相关规定执行。
(国家税务总局公告2017年第37号第十五条)
(二)特定项目的征管
详见:https://www.ssfb86.com/index/News/detail/newsid/18175.html
(三)执行
本公告自2017年12月1日起施行。本公告第七条第二款和第三款、第九条第二款可以适用于在本公告施行前已经发生但未处理的所得。
(国家税务总局公告2017年第37号第十一条)
上一篇:5.2.1 特定项目的扣缴征管
Copyright © 2019 税收法宝 版权所有 苏公网安备32100302011227 苏ICP备20022434号